一、引言
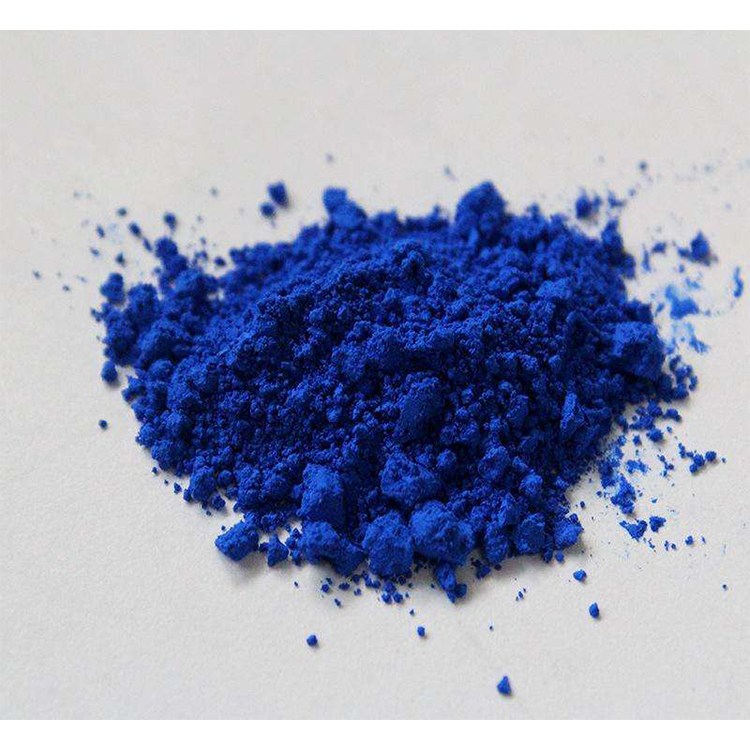
铁蓝(Iron Blue),又称普鲁士蓝,是一种传统的无机颜料,广泛应用于涂料、油墨、塑料、建材等领域。2024年,随着全球环保法规趋严和下游产业升级,铁蓝市场迎来新的挑战与机遇。本报告基于迈鑫铁蓝的最新信息,结合市场数据与行业动态,对2024年铁蓝市场进行系统性调研分析,旨在为产业链相关企业提供决策参考。
二、铁蓝市场概况
1. 全球市场规模与增长
据迈鑫铁蓝监测数据显示,2023年全球铁蓝颜料市场消费量约为12-15万吨,预计2024年将保持2%-3%的温和增长。增长主要来自亚太地区(尤其是中国和印度)的建筑涂料和工业涂料需求回升。欧美市场受经济放缓影响,需求趋于稳定。
2. 主要生产区域
中国是全球最大的铁蓝生产国和出口国,产能约占全球50%以上,主要分布在山东、河北、江苏等地。印度、德国、日本也有一定产能,但规模相对较小。2024年,中国国内环保政策持续收紧,部分小型生产企业关停或限产,行业集中度进一步提升。
3. 产品类型与价格
铁蓝主要分为涂料级、油墨级和塑料级。2024年上半年,受原材料(如亚铁氰化钾、硫酸亚铁)价格波动影响,铁蓝市场价格呈现先抑后扬态势。迈鑫铁蓝报价显示,涂料级铁蓝主流价格区间为15,000-18,000元/吨,较2023年同期上涨约5%。高端油墨级产品价格可达22,000元/吨以上。
三、迈鑫铁蓝的核心信息与竞争优势
迈鑫铁蓝作为国内铁蓝行业的重要参与者,在2024年展现出以下特点:
- 产能与供应:迈鑫铁蓝拥有年产2万吨的生产能力,采用先进的液相氧化工艺,产品粒径均匀、着色力高。2024年新增一条环保型生产线,重点满足水性涂料市场需求。
- 产品创新:针对下游环保趋势,迈鑫铁蓝推出低重金属含量、高分散性的“ eco系列”铁蓝,已通过REACH和RoHS认证,适用于儿童玩具、食品包装油墨等敏感领域。
- 客户结构:迈鑫铁蓝客户以中大型涂料和油墨企业为主,出口占比约30%,主要销往东南亚、中东和欧洲。2024年积极拓展新能源电池材料(如普鲁士蓝钠离子电池正极材料)的研发合作,为未来增长储备动能。
- 价格策略:迈鑫铁蓝坚持“品质领先、合理溢价”的定价原则,在2024年原材料上涨背景下,通过长协采购和工艺优化控制成本,价格涨幅低于行业平均水平,客户黏性较强。
四、下游需求分析
1. 涂料行业:占据铁蓝总需求的60%以上。2024年,中国建筑涂料产量预计增长3%-5%,工业涂料受汽车、机械行业复苏带动,需求稳中有升。环保水性涂料对铁蓝的分散性和耐候性提出更高要求,推动高端产品需求增长。
2. 油墨行业:占比约25%。包装印刷领域对铁蓝的需求稳定,但数字化印刷对传统油墨的替代效应逐渐显现。迈鑫铁蓝通过开发高透明度、低黏度的油墨专用铁蓝,稳固市场份额。
3. 塑料行业:占比约10%。铁蓝在塑料着色中主要用于工程塑料和母粒,受家电、汽车轻量化趋势带动,需求保持平稳。
4. 新兴领域:普鲁士蓝类材料在钠离子电池正极、储能领域的应用成为潜在增长点。2024年,多家电池企业与颜料企业展开合作研发,但商业化尚需时日。
五、供需平衡与竞争格局
- 供给端:2024年国内铁蓝总产能约18-20万吨,实际开工率约70%,受环保督察影响,部分企业间歇性停产。迈鑫铁蓝等头部企业开工率维持在85%以上,供应稳定。
- 需求端:国内需求约12-14万吨,出口约3-4万吨。整体供需略显宽松,但高端产品供应偏紧。
- 竞争格局:行业呈现“头部集中、尾部出清”态势。迈鑫铁蓝与另外两家龙头企业合计占据约40%的市场份额。中小企业因环保成本高、技术落后逐步退出。
六、行业挑战与机遇
- 挑战:
1. 环保压力加大:铁蓝生产过程中产生的含氰废水处理成本高,部分企业面临停产风险。
- 替代品竞争:酞菁蓝等有机颜料在部分领域形成替代,但铁蓝在耐候性、成本方面仍有优势。
- 原材料价格波动:亚铁氰化钾等原料受供给侧改革影响,价格不确定性增加。
- 机遇:
- 环保型铁蓝需求增长:水性涂料、油墨的普及带动低重金属铁蓝需求。
- 新能源材料突破:普鲁士蓝在钠电池领域的应用研发加速,若实现商业化,将开辟百亿级新市场。
- “一带一路”市场拓展:东南亚、中东地区基础设施建设需求旺盛,出口潜力较大。
七、迈鑫铁蓝发展策略建议
基于2024年市场调研,迈鑫铁蓝可采取以下策略:
- 巩固环保优势:持续投入废水处理与循环利用技术,打造绿色工厂,获取政策支持。
- 深化高端产品布局:扩大eco系列产能,开发适用于水性体系的专用铁蓝,提升附加值。
- 拓展新能源赛道:加强与电池企业的联合研发,推动普鲁士蓝正极材料的中试和量产。
- 优化供应链:与上游原料供应商建立战略合作,锁定成本;在东南亚设立分销中心,贴近客户。
八、结论与展望
2024年铁蓝市场在环保约束和下游升级的双重作用下,呈现稳中求变的发展态势。迈鑫铁蓝凭借技术积累和环保先发优势,有望在行业整合中进一步扩大份额。未来三年,铁蓝需求将受益于涂料水性化和新能源应用的突破,预计到2026年全球市场规模将突破18亿美元。企业需密切关注政策动向和技术替代风险,以创新驱动实现可持续发展。