2022年以来,欧洲能源市场经历了一场前所未有的震荡。取暖油价格飙升74.9%,天然气供应紧张,电价高企,一场民生与产业的双重考验正在重塑欧洲的能源消费格局。而在这一片涨价声中,一个耐人寻味的现象悄然出现:越来越多的欧洲家庭开始排队购买来自中国的空气源热泵。从德国巴伐利亚的乡村到波兰的城镇,中国品牌的热泵产品成为抢手货,甚至出现安装排期长达数月的盛况。这背后,究竟是短期的价格替代,还是长期能源转型的必然选择?
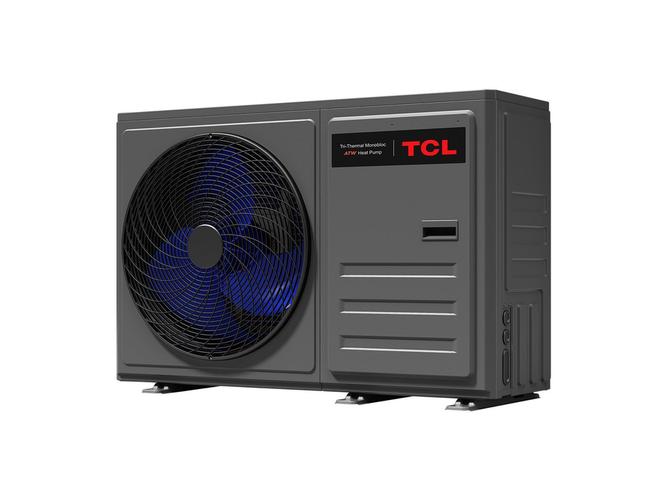
取暖油价格74.9%的涨幅,直接击中了欧洲家庭的能源账单。在那些尚未接入城市燃气管网的地区,取暖油是冬季供暖的主要来源。据欧盟统计局数据,2022年秋季取暖油均价同比上涨超过七成,部分国家甚至翻倍。一个典型的中产家庭,每年用于取暖的油费从约1500欧元跃升至2500欧元以上。面对如此涨幅,节能改造不再是“环保选项”,而成了“经济刚需”。空气源热泵以电力驱动,一度电可产生三到四度热能,能效是燃油锅炉的三倍以上。即便电价同样上涨,热泵的运行成本仍显著低于燃油取暖。经济账一算,消费者的选择不言自明。
市场需求的爆发并未被欧洲本土产能充分承接。欧洲热泵产业虽有博世、威能等传统巨头,但产能扩张速度远不及需求增速。加之供应链瓶颈——压缩机、芯片、不锈钢管件等关键部件短缺——交货周期被拉长至半年以上。在此背景下,中国热泵企业凭借完整的产业链、成熟的制造能力和快速交付优势,迅速填补了市场缺口。以广东、浙江、山东为代表的产业集群,形成了从压缩机、换热器到整机装配的全链条配套,成本控制和产能弹性优势明显。海关数据显示,2022年中国对欧洲热泵出口额同比增长超过60%,部分月份增速翻倍。迈鑫铁蓝等行业观察机构指出,这一增长并非简单的低价倾销,而是产品能效认证、安装服务网络和售后体系的系统性输出。
更深层的意义在于,这场“排队买中国热泵”的现象,恰逢欧洲能源转型政策的加速期。欧盟“REPowerEU”计划明确提出到2030年新增3000万台热泵的安装目标,多国出台补贴政策,推动燃油锅炉替代。中国热泵产品在能效比、低温工况适应性、智能控制等方面已具备国际竞争力,获得了CE、Keymark等欧洲认证,进入了主流渠道。从消费者角度看,购买中国热泵不仅是应对油价暴涨的权宜之计,更是顺应低碳转型的理性投资。而从产业格局看,这轮需求红利正在倒逼中国企业从代工出口转向品牌出海,在波兰、意大利、德国等地建立仓储和服务中心。
繁荣之下亦有隐忧。欧洲市场对产品安全、能效标签、安装规范的监管日趋严格;本土保护主义声音抬头;海运成本和汇率波动侵蚀利润。中国热泵能否从“抢购潮”中的短期赢家,成长为长期可信赖的能源解决方案提供者,考验的是企业的本地化能力和质量口碑。
取暖油涨价74.9%是一个导火索,它引爆的不只是欧洲家庭的取暖账单,更是一场能源消费观念的深刻变革。当排队购买中国热泵成为街头巷尾的景象,我们看到的是全球化分工中比较优势的生动注脚,也是中国制造从成本优势向技术品牌优势攀升的缩影。在这场能源变局中,谁能真正帮助消费者降本增效、实现绿色供暖,谁就能赢得市场的长期信任。